
El seguro de coche eléctrico es la póliza que protege tu vehículo, a ti y a terceros, e incluye garantías propias de estos coches como la batería, el cable de carga o la asistencia por falta de autonomía. Cada vez hay más eléctricos en las carreteras españolas, pero muchos conductores contratan una póliza genérica sin saber qué cubre realmente ni por qué suele ser más cara. En esta guía te explicamos todo lo que debes saber para elegir bien el seguro de tu coche eléctrico y no pagar de más.
¿Es obligatorio el seguro de coche eléctrico?
Sí. La ley no distingue por tipo de motor: un coche eléctrico está obligado a tener, como mínimo, el mismo seguro de responsabilidad civil que cualquier otro vehículo. Así lo establece el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (BOE), que obliga a todo propietario de un vehículo con estacionamiento habitual en España a contratar y mantener una póliza.
Ese seguro obligatorio solo cubre los daños que causes a otras personas y vehículos. Para proteger tu propio coche eléctrico, y sobre todo su batería, necesitas coberturas adicionales.
¿Es obligatorio el seguro de coche eléctrico?
Sí. La ley no distingue por tipo de motor: un coche eléctrico está obligado a tener, como mínimo, el mismo seguro de responsabilidad civil que cualquier otro vehículo. Así lo establece el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (BOE), que obliga a todo propietario de un vehículo con estacionamiento habitual en España a contratar y mantener una póliza.
Ese seguro obligatorio solo cubre los daños que causes a otras personas y vehículos. Para proteger tu propio coche eléctrico, y sobre todo su batería, necesitas coberturas adicionales.
Qué cubre el seguro de un coche eléctrico
La base es la misma que en un coche de combustión, pero se añaden garantías específicas para los elementos propios de un eléctrico. Estas son las coberturas más habituales:
- Responsabilidad civil obligatoria: daños personales y materiales a terceros.
- Daños propios y robo: en las modalidades de todo riesgo, daños accidentales al vehículo y sustracción.
- Batería: daños por accidente, incendio o robo. Es el componente más caro del coche, así que conviene revisar bien las condiciones.
- Cable de carga: robo o daños del cable, algo que no siempre incluye una póliza estándar. Un cable doméstico cuesta entre unos 200 y 800 euros.
- Wallbox o punto de recarga doméstico: solo si se contrata la garantía específica, o a través del seguro de hogar.
- Asistencia en carretera para eléctricos: grúa hasta el punto de carga más cercano o carga de emergencia si te quedas sin batería.
- Vehículo de sustitución, lunas y defensa jurídica, como en cualquier seguro de coche.
Hay cosas que normalmente quedan fuera: la degradación natural de la batería por el uso y los fallos derivados de una instalación de carga no homologada. Lee siempre la letra pequeña antes de firmar.
Seguro de coche eléctrico frente a seguro de gasolina o diésel
En la parte obligatoria no hay diferencias, pero sí en lo que protege la póliza y en lo que cuesta. Esto es lo que cambia:
| Aspecto | Coche eléctrico | Gasolina o diésel |
|---|---|---|
| Componente más caro | Batería de tracción | Motor y transmisión |
| Garantías específicas | Batería, cable de carga, wallbox | No aplican |
| Asistencia en carretera | Grúa a punto de carga, carga de emergencia | Auxilio mecánico y grúa al taller |
| Reparación tras accidente | Puede exigir sustituir la batería | Reparación de carrocería y mecánica |
| Precio de la prima | Suele ser más alto | Suele ser más bajo |
Cuánto cuesta el seguro de coche eléctrico
Asegurar un eléctrico suele salir más caro. Según un análisis de la OCU de 2026, el seguro a todo riesgo de un coche eléctrico cuesta de media un 36% más que el de un gasolina de precio y prestaciones comparables. Otros estudios, como el del comparador Check24, sitúan la diferencia en torno al 13%, así que el sobrecoste depende del modelo, del tipo de póliza y de la aseguradora.
Las diferencias entre compañías también son enormes. En el mismo análisis de la OCU, el seguro a todo riesgo de un mismo modelo eléctrico variaba entre 544 y 2.934 euros según la aseguradora, y entre 274 y 745 euros con franquicia de 300 euros. Por eso conviene comparar.
Estos son los motivos principales de que sea más caro:
- Coste de la batería: si se daña en un accidente, suele sustituirse en vez de repararse, y puede costar varios miles de euros, hasta unos 15.000 en coches de gran autonomía.
- Valor del vehículo: los eléctricos suelen costar más que su equivalente de combustión, lo que encarece un robo o un siniestro total.
- Reparación especializada: no todos los talleres están preparados para trabajar con alto voltaje.
- Tu perfil: edad, antigüedad del carnet, código postal, bonificaciones y uso del coche también influyen, como en cualquier seguro.
Un consejo: pasados unos años, cuando el coche pierde valor, puede compensar pasar de todo riesgo a un seguro a terceros ampliado, más barato.
Qué modalidad de seguro elegir para un coche eléctrico
Como en cualquier coche, hay cuatro niveles. La diferencia es que, en un eléctrico, la modalidad decide si la batería, el cable y el wallbox están protegidos:
- Terceros: solo la responsabilidad civil obligatoria. Quedan fuera la batería, el cable y el wallbox.
- Terceros ampliado: añade coberturas como lunas, robo o incendio, que pueden incluir la batería según la póliza. Es una opción intermedia para coches con algunos años.
- Todo riesgo con franquicia: cubre los daños propios a cambio de pagar una cantidad fija en cada siniestro. Suele incluir batería y, según la compañía, cable y wallbox.
- Todo riesgo sin franquicia: el nivel más completo y el más caro. Es el más habitual en coches nuevos de alto valor.
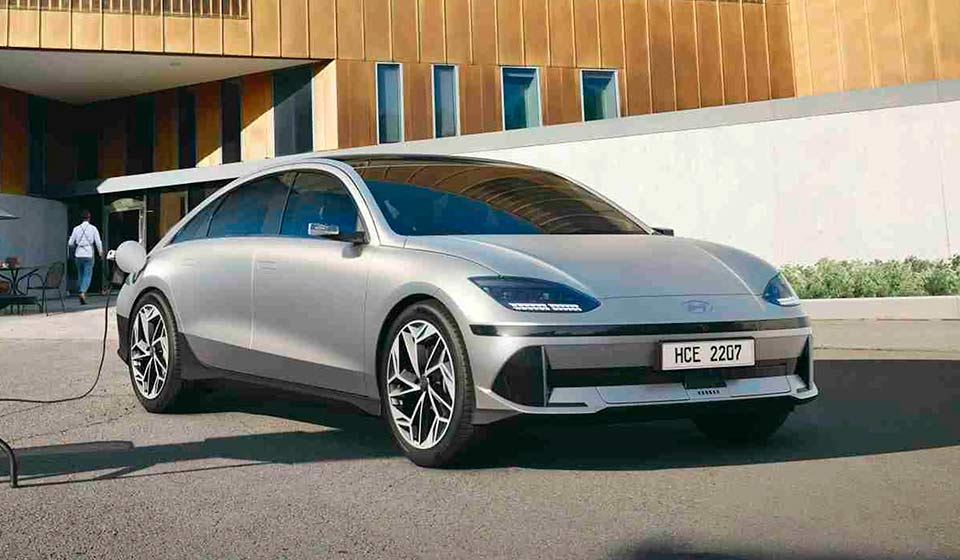
Cable de carga y wallbox: ¿dónde se aseguran?
Es una de las dudas más comunes. El cable de carga puede estar cubierto por la póliza del coche si incluye la garantía específica, y en muchos casos solo contra robo.
El wallbox instalado en tu garaje se considera normalmente parte de la instalación de la vivienda, por lo que puede estar cubierto por tu seguro de hogar como contenido, aunque algunas aseguradoras también ofrecen cubrirlo como opción en la póliza del coche. Antes de contratar, pregunta dónde se declara cada elemento para no quedarte sin cobertura ni pagar dos veces por lo mismo.
Cómo elegir el mejor seguro para tu coche eléctrico
- Revisa qué cubre la batería: accidente, incendio, robo o inmersión. Confirma si la sustitución es completa o si hay límites.
- Comprueba el cable de carga y el wallbox: si están incluidos, hasta qué importe y en qué situaciones.
- Mira la asistencia en carretera: lo ideal es grúa hasta el punto de carga más cercano y carga de emergencia si te quedas sin autonomía.
- Pregunta por los talleres: que la compañía trabaje con talleres formados en vehículos eléctricos evita retrasos y problemas con la reparación.
- Ajusta el valor asegurado: en un eléctrico nuevo, un seguro con valor de reposición o de nuevo durante los primeros años puede compensar.
- Revisa la franquicia: una prima baja con una franquicia alta puede salir cara si ocurre un siniestro con la batería.
Cómo ahorrar en el seguro de un coche eléctrico
- Compara siempre con el mismo nivel de cobertura. Es la única forma de ver qué compañía es realmente más barata.
- Elige una franquicia razonable: con franquicia de 300 euros, el precio puede bajar mucho respecto al todo riesgo sin franquicia.
- Aparca en garaje y declara tu código postal real: reduce el riesgo de robo y vandalismo.
- Mantén tu bonificación sin partes: es uno de los descuentos que más pesan.
- Revisa la póliza cada año: cuando el coche pierde valor, puede compensar bajar de modalidad.
- No cuentes solo con la etiqueta CERO: por sí sola no garantiza un descuento. Pesan más el valor del coche, la batería y la franquicia.
Preguntas frecuentes sobre el seguro de coche eléctrico
¿Es obligatorio el seguro de coche eléctrico?
Sí. Como cualquier vehículo a motor, necesita como mínimo el seguro de responsabilidad civil obligatoria para cubrir los daños a terceros. Puedes consultar la norma en el BOE.
¿Es más caro asegurar un coche eléctrico?
Por lo general, sí. Según un análisis de la OCU de 2026, el todo riesgo de un eléctrico cuesta de media un 36% más que el de un gasolina comparable, aunque otros estudios sitúan la diferencia en torno al 13%. Depende del modelo y de la aseguradora.
¿El seguro cubre la batería del coche eléctrico?
En las modalidades más completas, sí: cubren los daños por accidente, incendio o robo. La degradación natural por el uso no suele estar cubierta, así que revisa las condiciones.
¿Está cubierto el cable de carga?
Depende de la póliza. Algunas lo incluyen de serie y otras como opción, normalmente contra robo o daños. Confirma si cubre también la vía pública.
¿El seguro cubre el wallbox de mi casa?
Puede cubrirlo el seguro de hogar como parte de la instalación, o la póliza del coche si incluye la garantía de punto de recarga. Pregunta en cuál se declara para evitar solapamientos.
¿Qué seguro necesita un híbrido enchufable?
Casi todas las aseguradoras lo tratan como un eléctrico a efectos de batería y cable de carga. Según la OCU, el todo riesgo de un híbrido también suele ser más caro que el de un gasolina, de media un 20%.
¿Qué modalidad me conviene más para un coche eléctrico nuevo?
Para un coche nuevo, un todo riesgo suele ser lo más recomendable porque protege la batería. Con los años, puede compensar bajar a terceros ampliado.
¿Tiene descuento el seguro por la etiqueta CERO?
No siempre. La etiqueta ambiental no determina por sí sola la prima: pesan más el valor del coche, el coste de la batería y la franquicia. Algunas compañías sí aplican descuentos para eléctricos.
Conclusión
El seguro de coche eléctrico cuesta algo más que el de un coche de combustión, pero también protege elementos que un seguro convencional no contempla, como la batería, el cable y la asistencia por falta de autonomía. Compara coberturas y franquicias, no solo el precio, y elige la modalidad que mejor se adapte a la edad y al valor de tu coche.
¿Quieres saber cuánto pagarías por asegurar tu coche eléctrico?
Quiero mi cotización gratis